稳定币
稳定币是锚定美元等法币或资产的加密货币,价格波动小。本文用大白话解释稳定币是什么、怎么运作、有什么风险和用途。
答案:稳定币是一种价格锚定美元等法币或资产的加密货币,波动远低于比特币。
#什么是稳定币?
稳定币就像数字版的美元。你拿 1 美元给发行方,它给你 1 个稳定币。你随时可以用 1 个稳定币换回 1 美元。
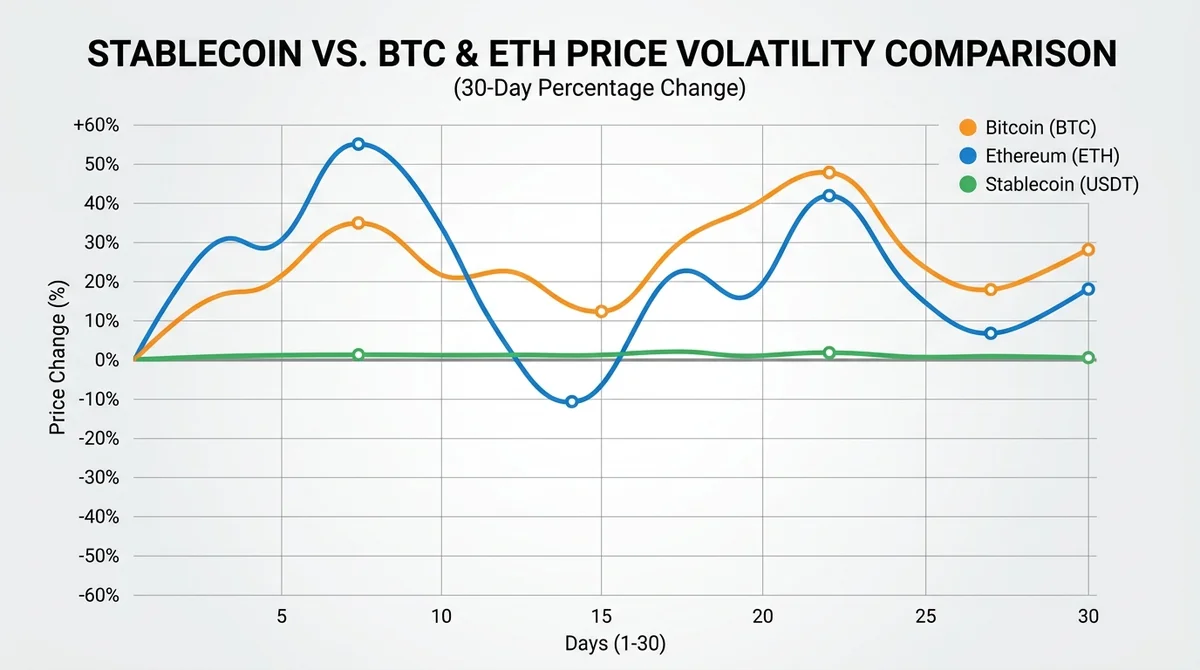
它和普通加密货币最大的区别是价格稳定。比特币一天可能涨跌 10%,稳定币几乎不动。
常见类型:
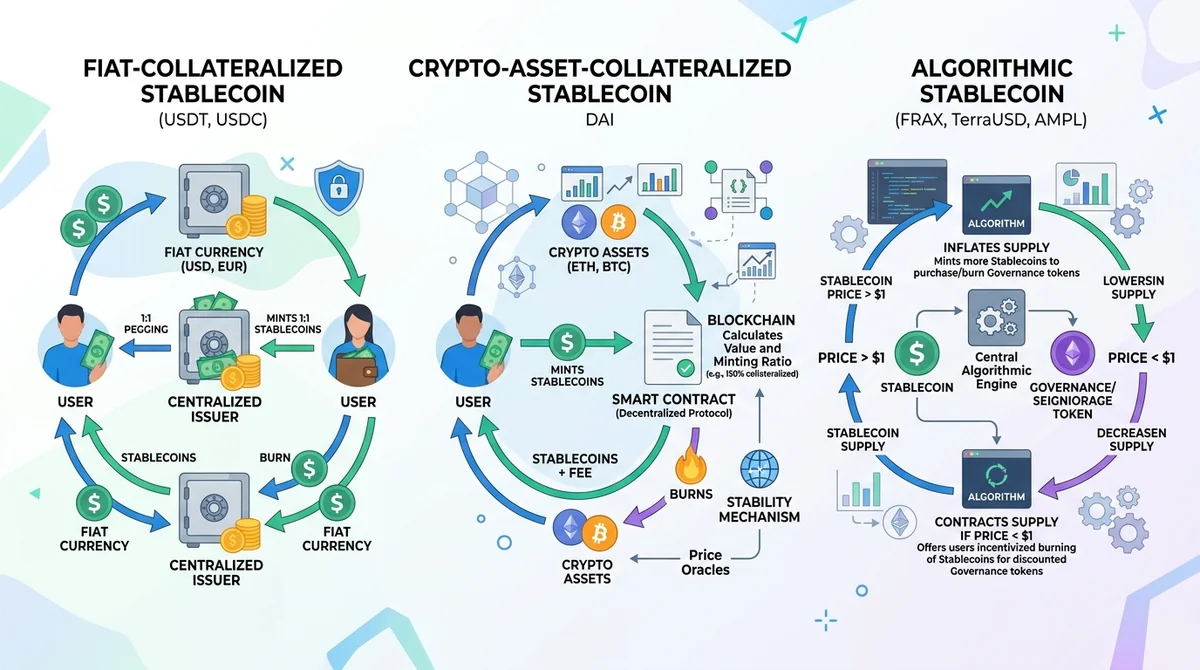
- 法币抵押型:每发 1 个币,存 1 美元在银行。
- 加密抵押型:用更多加密货币作担保,吸收价格波动。
- 算法稳定币:靠程序自动调节供需,没有实际资产背书。
#稳定币是怎么运作的?
法币抵押型最好懂。发行方收到 100 美元,就发行 100 个稳定币。你想换回美元,交回 100 个稳定币,它还你 100 美元。储备金由第三方审计,保证有真钱。
加密抵押型像用房子抵押贷款。房子值 100 万,你只能借出 50 万。就算房价跌一点,贷款还是安全的。算法稳定币像自动调节的水池,水位高了就放水,低了就补水,但极端情况下可能失灵。
#为什么稳定币在加密世界里很重要?
交易时需要稳定的钱。你用比特币买东西,价格可能一会一个样。稳定币让价格固定,买卖都方便。
跨境转账用稳定币也快。传统银行跨境要几天,手续费高。稳定币几分钟到账,费用低。
主要用途:
- 交易媒介:买卖其他加密货币的“现金”。
- 储值工具:不想承受波动时,把资产换成稳定币。
- 跨境支付:快速、低成本的国际转账。
#稳定币有哪些优势?
价格稳定:适合日常支付和储值,不用担心币价大起大落。
转账快、成本低:链上转账几分钟完成,手续费远低于传统跨境汇款。
全球可访问:只要有网络和钱包,任何人都能使用,没有银行账户限制。
#稳定币有什么风险和局限?
脱锚风险:如果发行方储备不足或市场恐慌,稳定币价格可能跌破 1 美元。
储备不透明:部分稳定币没有公开审计,你不知道它是否真有足够的美元储备。
算法稳定币风险更高:算法失灵时可能陷入“死亡螺旋”,价格归零。
稳定币不等于银行存款,不受存款保险保护。投资前请自行研究,本文不构成投资建议。
#一个简单示例:用稳定币完成一笔支付
假设你买 100 美元的商品。用 USDT 支付,到账就是 100 美元。用比特币支付,付款时可能值 100 美元,到账时只剩 95 美元。
稳定币支付步骤:
- 打开钱包,选择 USDT。
- 输入对方地址和金额 100。
- 确认交易,等待几分钟到账。
整个过程价格明确,不会因波动产生差额。
#常见问题
稳定币和普通加密货币有什么区别?
普通加密货币价格波动大,适合投资或投机。稳定币锚定法币等资产,价格稳定,主要用作交易媒介和储值工具。
稳定币会脱锚吗?
会。如果发行方储备不足、遭遇挤兑或市场恐慌,稳定币价格可能跌破锚定值。历史上发生过多次脱锚事件。
算法稳定币为什么风险更高?
算法稳定币没有足额资产背书,靠程序调节供需。一旦市场信心崩溃,算法可能失效,价格螺旋下跌,甚至归零。
稳定币适合日常支付吗?
适合。价格稳定、转账快、手续费低,尤其适合跨境支付。但需注意接受度和合规风险。
稳定币有存款保险吗?
没有。稳定币不属于银行存款,不受存款保险保护。发行方破产或储备不足时,你可能损失资金。
常见问题
稳定币和普通加密货币有什么区别?
普通加密货币价格波动大,适合投资或投机。稳定币锚定法币等资产,价格稳定,主要用作交易媒介和储值工具。
稳定币会脱锚吗?
会。如果发行方储备不足、遭遇挤兑或市场恐慌,稳定币价格可能跌破锚定值。历史上发生过多次脱锚事件。
算法稳定币为什么风险更高?
算法稳定币没有足额资产背书,靠程序调节供需。一旦市场信心崩溃,算法可能失效,价格螺旋下跌,甚至归零。
稳定币适合日常支付吗?
适合。价格稳定、转账快、手续费低,尤其适合跨境支付。但需注意接受度和合规风险。
稳定币有存款保险吗?
没有。稳定币不属于银行存款,不受存款保险保护。发行方破产或储备不足时,你可能损失资金。
相关词条
想看看概念的真实数据吗?
注册后即可查看相关资产的实时行情、资金费率和费率。
去看实时行情和费率 →